Kredit Perbankan Tumbuh 13,58 Persen di Juli 2026, Kredit Investasi Paling Melesat
AKURAT.CO Penyaluran kredit perbankan nasional terus menunjukkan pertumbuhan hingga Juli 2026.
Namun, ekspansi kredit tidak terjadi secara merata. Kredit investasi dan pembiayaan kepada korporasi menjadi penopang utama pertumbuhan, sementara kredit konsumsi masih tumbuh lebih terbatas.
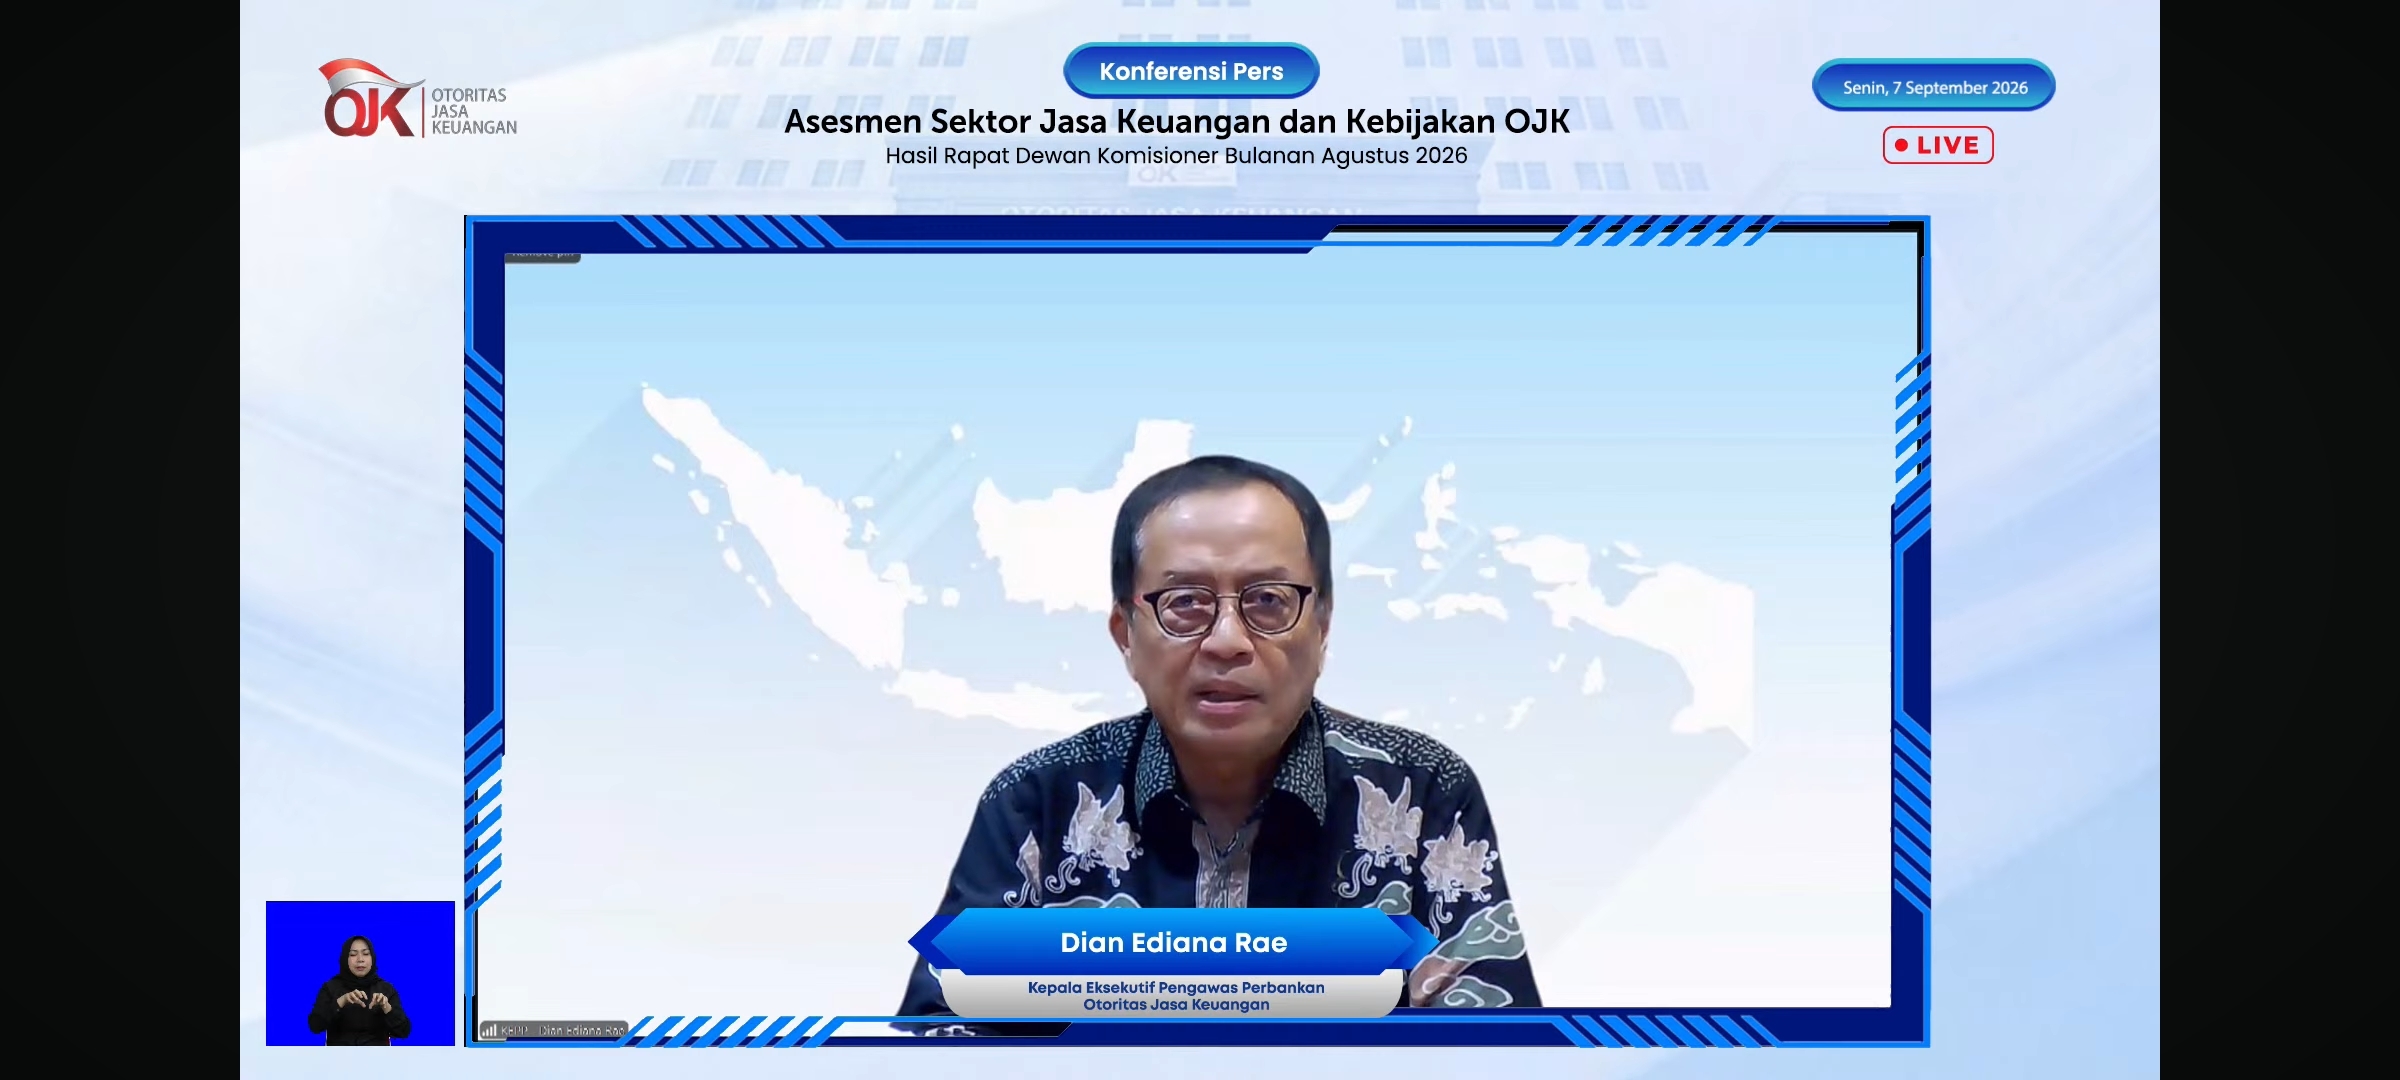
Menurut Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, OJK mencatat total kredit industri perbankan mencapai Rp9.135 triliun per Juli 2026. Angka tersebut tumbuh 13,58% secara tahunan (year on year/yoy).
"Kinerja intermediasi perbankan terus meningkat dengan laju pertumbuhan yang semakin solid," kata Dian dalam konferensi pers hasil Rapat Dewan Komisioner Bulanan (RDKB) Agustus 2026 dikutip dari YouTube OJK, Selasa (8/9/2026).
Jika dilihat berdasarkan jenis penggunaannya, kredit investasi menjadi segmen dengan pertumbuhan paling tinggi. Kredit investasi tumbuh 25,13% yoy.
Pertumbuhan tersebut jauh lebih tinggi dibandingkan kredit modal kerja yang tumbuh 11,04% yoy. Sementara itu, kredit konsumsi hanya tumbuh 5,38% yoy.
Data tersebut menunjukkan ekspansi kredit perbankan hingga Juli lebih banyak didorong oleh kebutuhan pembiayaan investasi dan aktivitas dunia usaha dibandingkan pembiayaan konsumsi rumah tangga.
Dari sisi kategori debitur, korporasi menjadi kelompok yang mencatat pertumbuhan kredit paling tinggi.
OJK mencatat kredit korporasi tumbuh 22,10% yoy hingga Juli 2026. Pertumbuhan tersebut menjadi salah satu faktor yang menopang laju kredit perbankan secara keseluruhan.
Sementara itu, kredit Usaha Mikro, Kecil, dan Menengah (UMKM) juga mulai menunjukkan perbaikan.
Pertumbuhan kredit UMKM tercatat 1,62% yoy pada Juli 2026, meningkat dibandingkan pertumbuhan pada Juni 2026 yang sebesar 1,05% yoy. Meski demikian, pertumbuhan kredit UMKM masih jauh berada di bawah pertumbuhan kredit korporasi maupun investasi.
Berdasarkan kepemilikan bank, kredit yang disalurkan bank Badan Usaha Milik Negara (BUMN) mencatat pertumbuhan tertinggi dengan laju 16,95% yoy.
Di tengah pertumbuhan kredit konsumsi yang relatif terbatas, pembiayaan melalui layanan buy now pay later (BNPL) justru mencatat pertumbuhan yang lebih tinggi.
Per Juli 2026, baki debet kredit BNPL yang dilaporkan dalam Sistem Layanan Informasi Keuangan (SLIK) tercatat Rp31,56 triliun. Nilainya tumbuh 31,22% yoy.
Jumlah rekening BNPL juga telah mencapai 33,50 juta rekening. Pertumbuhan BNPL tersebut menjadi salah satu perkembangan yang perlu diperhatikan dalam melihat dinamika kredit konsumsi. Pasalnya, secara agregat kredit konsumsi perbankan hanya tumbuh 5,38% yoy.
Dari sisi pendanaan, dana pihak ketiga (DPK) perbankan juga mengalami akselerasi. OJK mencatat DPK mencapai Rp10.336 triliun per Juli 2026, tumbuh 11,21% yoy.
Pertumbuhan DPK terutama berasal dari deposito yang tumbuh 13,13% yoy. Selanjutnya, giro tumbuh 11,81% yoy, sedangkan tabungan tumbuh 8,37% yoy.
Dengan pertumbuhan kredit sebesar 13,58% dan DPK sebesar 11,21%, aktivitas intermediasi perbankan menunjukkan ekspansi yang tetap kuat.
OJK juga menilai kondisi likuiditas perbankan masih memadai. Rasio alat likuid terhadap non-core deposit (AL/NCD) tercatat 102,45%, sedangkan rasio alat likuid terhadap dana pihak ketiga (AL/DPK) berada di level 23,1%.
Kedua rasio tersebut masih berada di atas ambang batas masing-masing sebesar 50% dan 10%. Sementara itu, liquidity coverage ratio (LCR) perbankan tercatat 187,5%.
Di tengah ekspansi penyaluran kredit, kualitas aset perbankan juga masih terjaga. OJK mencatat rasio kredit bermasalah atau non-performing loan (NPL) gross berada pada level 2,10%. Adapun NPL net tercatat 0,81%, sedangkan loan at risk (LAR) berada pada level 8,39%.
Dari sisi profitabilitas, return on assets (ROA) perbankan berada di level 2,45%. Ketahanan permodalan juga masih kuat. Hal tersebut tercermin dari capital adequacy ratio (CAR) yang berada pada level 23,84%.
Dengan kondisi tersebut, pertumbuhan kredit hingga Juli 2026 berlangsung bersamaan dengan likuiditas, kualitas aset, profitabilitas, dan permodalan perbankan yang masih berada pada level yang terjaga.


Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait

Berita Terkini


Terpopuler
- 1Kalender Jawa 15 Oktober 2026: Watak Weton Kamis Kliwon Dikenal Ramah dan Mudah Bergaul
- 2Kalender Jawa 14 Oktober 2026: Rabu Wage Dikenal Punya Watak Teguh dan Penuh Pertimbangan
- 3Tidak Semua Pengabdian Berujung Bintang, Hormat untuk Kolonel Edward Sitorus
- 4Boyamin Duga Nusron Wahid ke Malaysia Usai Menghindari Panggilan KPK
- 5Bangkai Kapal Tertua di Dunia Berusia 4.700 Tahun Ditemukan di Turki, Apa Saja yang Terungkap?
- 6Trump Sudah Berhati-Hati Terlibat Perang, Netanyahu Berupaya Memicu Kembali Konfrontasi dengan Iran
- 7Fabio Calonego Akui Ditawari Naturalisasi, Tertarik Bela Timnas Indonesia
- 8Gubernur Bali I Wayan Koster Viral Usai Adu Mulut dengan Petugas SPBU, Ini Profilnya
- 9Dua Tahun Dipimpin Prabowo: Harga Pupuk Turun 20 Persen, Kesejahteraan Petani Meningkat
- 10Boyamin Duga Nusron Wahid ke Malaysia Usai Menghindari Panggilan KPK