Sompo Syariah Bidik UMKM, Siapkan Fokus Bisnis Baru pada 2027
AKURAT.CO Sompo Syariah menyiapkan pengembangan produk asuransi untuk usaha mikro, kecil, dan menengah (UMKM) sebagai salah satu fokus bisnis yang akan digarap lebih intensif pada 2027. Perusahaan tengah menjajaki peluang kemitraan untuk mendukung rencana tersebut, tetapi belum mengumumkan nama calon mitra maupun rincian produk yang akan ditawarkan kepada pelaku usaha.
Rencana ini menjadi bagian dari upaya Sompo Syariah memperluas jangkauan perlindungan berbasis syariah di Indonesia. Selain pengembangan produk, perusahaan menghadapi pekerjaan lain yang tidak kalah penting, yakni memahami kebutuhan pelaku UMKM, membangun literasi asuransi, dan menentukan jalur distribusi yang dapat menjangkau berbagai skala usaha.
Pengembangan segmen UMKM juga berlangsung ketika perusahaan mulai menjalankan kegiatan sebagai entitas asuransi umum syariah tersendiri. Dengan fokus bisnis yang lebih terarah, Sompo Syariah berpeluang mengembangkan produk sesuai kebutuhan pasar. Namun, realisasi peluang tersebut akan bergantung pada kecocokan perlindungan yang ditawarkan dengan risiko dan kemampuan finansial calon nasabah.
Sompo Syariah Siapkan Fokus Bisnis UMKM pada 2027
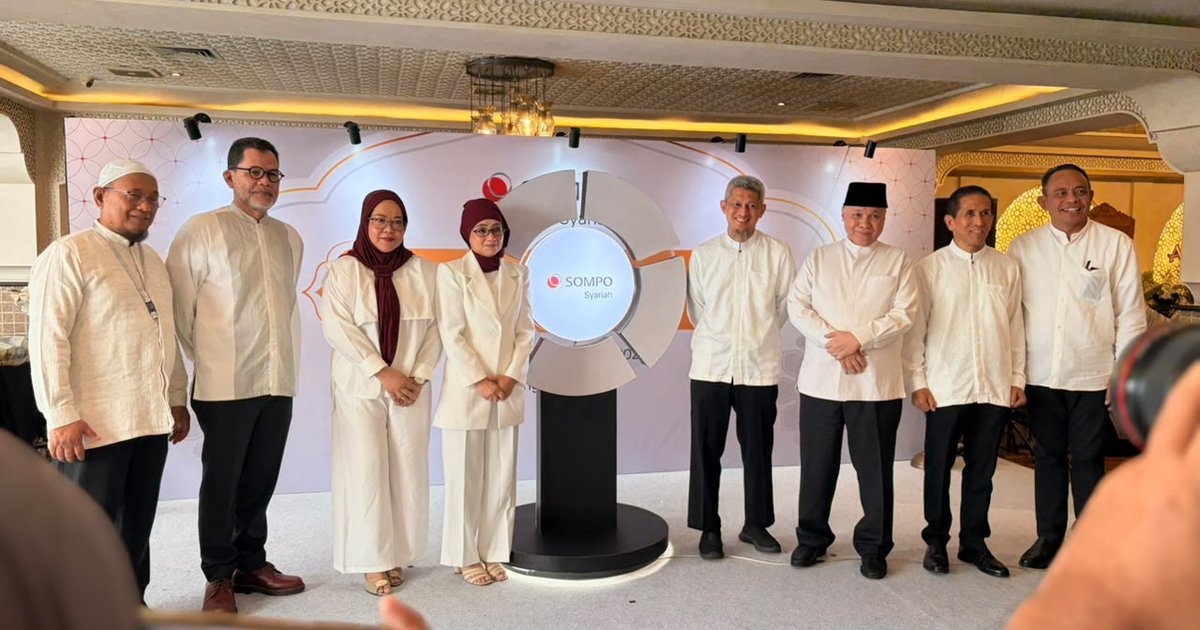
Rencana menggarap pasar UMKM disampaikan Direktur Utama PT Sompo Insurance Sharia Ratna Indrayani dalam rangkaian peluncuran Sompo Syariah. Menurut penjelasannya, pembahasan mengenai pengembangan produk UMKM mulai memasuki tahap yang lebih konkret. Perusahaan juga telah menjajaki calon mitra dalam beberapa pekan terakhir.
Meski demikian, rencana tersebut belum dapat disamakan dengan peluncuran produk. Nama calon mitra, bentuk kerja sama, manfaat perlindungan, hingga mekanisme pemasaran belum diumumkan. Informasi yang tersedia baru menunjukkan bahwa UMKM masuk dalam agenda pengembangan bisnis perusahaan untuk 2027.
Ratna menjelaskan bahwa pengembangan produk akan dilakukan dengan mempertimbangkan peluang kemitraan, termasuk melalui sektor perbankan. Pendekatan tersebut sejalan dengan strategi perusahaan yang selama ini mengandalkan kerja sama untuk memperluas akses terhadap layanan asuransi syariah.
Bagi Sompo Syariah, pengembangan produk UMKM bukan sekadar menambah variasi portofolio. Perusahaan perlu mengidentifikasi jenis risiko yang paling relevan bagi pelaku usaha, menentukan perlindungan yang sesuai, serta merancang cara distribusi yang dapat menjangkau calon nasabah secara efektif.
"Komitmen kami adalah bekerja bersama pemerintah dan otoritas untuk membangun industri ini. Kami akan memperhatikan peta jalan yang telah ditetapkan dan berupaya menjalankan program-program yang sejalan dengan tujuan perusahaan serta kebutuhan masyarakat" kata Ratna dalam acara Talk Show Sompo Syariah Grand Launch di Jakarta, Rabu, 21 Oktober 2026.
Mengapa UMKM Menjadi Segmen Menarik bagi Asuransi Syariah?
UMKM memiliki peran penting dalam kegiatan ekonomi Indonesia. Namun, kebutuhan perlindungan setiap usaha tidak selalu sama. Pedagang yang mengandalkan kios, pemilik usaha kuliner, pengelola toko daring, hingga produsen rumahan menghadapi karakter risiko yang berbeda.
Sebagai ilustrasi, sebuah usaha makanan rumahan mungkin perlu mempertimbangkan risiko kebakaran di lokasi produksi, kerusakan peralatan, atau gangguan terhadap kegiatan operasional. Sementara itu, pedagang yang mengirimkan barang kepada pelanggan dapat menghadapi risiko selama proses pengiriman. Contoh tersebut merupakan ilustrasi kebutuhan yang mungkin muncul, bukan gambaran manfaat produk Sompo Syariah yang telah diumumkan.
Perbedaan karakter usaha membuat pengembangan asuransi UMKM perlu dimulai dari pemetaan kebutuhan. Produk yang terlalu umum berisiko tidak menjawab masalah utama calon nasabah. Sebaliknya, perlindungan yang dirancang dengan memahami karakter usaha berpotensi lebih relevan dan mudah dijelaskan kepada pelaku bisnis.
Asuransi juga perlu dipahami sebagai salah satu instrumen pengelolaan risiko, bukan jaminan bahwa seluruh kerugian usaha akan diganti. Cakupan perlindungan, pengecualian, syarat klaim, dan kontribusi harus dijelaskan secara transparan agar calon nasabah mengetahui manfaat maupun batas perlindungan yang dibeli.
Dalam konteks asuransi syariah, penjelasan mengenai mekanisme produk juga penting untuk membangun pemahaman. Calon nasabah perlu mengetahui bagaimana produk dijalankan sesuai prinsip syariah, bagaimana kontribusi peserta dikelola berdasarkan ketentuan produk, serta hak dan kewajiban masing-masing pihak.
Bagaimana Kemitraan Bisa Membantu Sompo Syariah Menjangkau UMKM?
Salah satu tantangan dalam pemasaran asuransi adalah menjangkau calon nasabah di wilayah dan segmen pasar yang sangat beragam. Karena itu, Sompo Syariah menempatkan kemitraan sebagai bagian penting dari strategi distribusi, bukan hanya mengandalkan tenaga pemasar atau agen.
Dalam penjelasannya mengenai distribusi, Ratna menyoroti keterbatasan jangkauan tenaga pemasar jika harus melayani seluruh masyarakat Indonesia. Perusahaan memerlukan saluran tambahan agar perlindungan dapat menjangkau lebih banyak orang. Kerja sama dengan mitra menjadi salah satu cara untuk memperluas akses tersebut.
Bagi pasar UMKM, pendekatan kemitraan berpotensi mempertemukan layanan asuransi dengan ekosistem yang sudah digunakan pelaku usaha. Bank, misalnya, dapat menjadi salah satu saluran untuk menjangkau nasabah yang memiliki kebutuhan perlindungan terkait kegiatan usaha. Namun, bentuk kerja sama dan produk yang akan digunakan Sompo Syariah masih perlu menunggu pengumuman resmi.
Kemitraan juga tidak otomatis menjamin produk akan diterima pasar. Perusahaan perlu memahami kebutuhan mitra dan calon nasabah, termasuk proses bisnis, profil risiko, serta cara menjelaskan produk secara sederhana. Tanpa pemahaman tersebut, kerja sama berisiko hanya memperluas distribusi tanpa menghasilkan pemahaman yang memadai mengenai manfaat perlindungan.
Pendekatan ini sekaligus memperlihatkan bahwa strategi bisnis asuransi tidak cukup bertumpu pada jumlah agen. Jaringan distribusi harus didukung oleh produk yang sesuai, penjelasan yang mudah dimengerti, dan layanan yang dapat diakses ketika nasabah membutuhkan informasi maupun mengajukan klaim.

Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait


Berita Terkini

Terpopuler
- 1Denmark Terbuka: Kena Kartu Merah di Semifinal, Fajar/Fikri Minta Peraturan Baru Time Clock Ditinjau Ulang
- 2Tumbang Lawan Lazio, Juventus Mulai Pertimbangkan Depak Luciano Spalletti dan Bidik Antonio Conte
- 3Prediksi Skor Lille vs Galatasaray: Duel Sengit Demi Poin Perdana Liga Champions
- 4Prediksi Skor Bali United vs Garudayaksa 21 Oktober 2026: Serdadu Tridatu Diunggulkan?
- 5Prediksi Skor Aston Villa vs Viking 22 Oktober 2026: Tuan Rumah Diunggulkan Menang
- 6Polemik Ijazah Gibran Memanas, Hasan Nasbi Ungkap Sikap Pemerintah
- 7Prediksi Skor Como vs Man Utd 21 Oktober 2026: Setan Merah Terancam
- 8Siapa Aktivis Greenpeace yang Viral di Bundaran HI? Ini Profil dan Pesan Aksinya
- 9Prabowo Usut Tuntas Karhutla: Kali Ini Tidak Bisa Ditindak Biasa-biasa Saja
- 10Prabowo Pimpin Sidang Kabinet Dua Tahun Pemerintahan, Ingatkan Pentingnya Kekompakan dan Kerja Nyata