Tiki Taka OJK Perbesar Peran Industri Penjaminan Atasi Isu Underbanked UMKM

AKURAT.CO Upaya memperluas akses pembiayaan bagi usaha mikro, kecil, dan menengah (UMKM) masih menghadapi tembok tebal.
Otoritas Jasa Keuangan (OJK) mencatat porsi pembiayaan sektor ini baru mencapai 18,42% dari total penyaluran lembaga jasa keuangan hingga akhir 2025—angka yang mencerminkan jurang antara ambisi inklusi keuangan dan realitas di lapangan.
Secara nominal, kredit UMKM menembus Rp1.809,33 triliun dari total pembiayaan Rp9.822,19 triliun sepanjang tahun lalu. Namun, bagi regulator, proporsi ini belum cukup untuk mendorong mesin pertumbuhan ekonomi domestik yang bertumpu pada sektor informal dan usaha kecil.
Baca Juga: Asippindo: Ketergantungan ke APBD Hambat Ekspansi Penjaminan UMKM
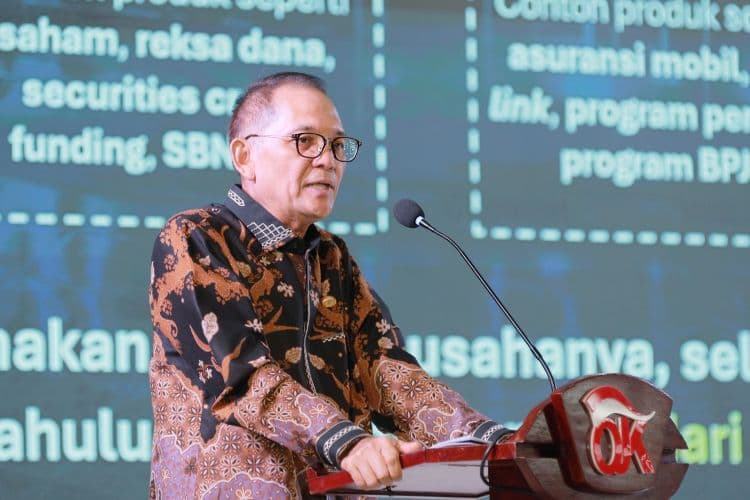
“Porsi pembiayaan UMKM saat ini masih 18,42 persen,” ujar Asep Iskandar, Direktur Eksekutif Pengawasan Penjaminan, Dana Pensiun, dan Pengawasan Khusus OJK, di sela Webinar Penguatan Ekosistem Penjaminan Kredit UMKM untuk Percepatan Pertumbuhan Ekonomi Nasional yang diselenggarakan Akurat.co bekerja sama dengan OJK, BTN dan Jamkrindo, Kamis (16/4/2026).
Distribusi pembiayaan menunjukkan disparitas antar-lembaga. Bank umum mencatat eksposur UMKM sebesar 17,31%, relatif konservatif dibandingkan Bank Perkreditan Rakyat (31,46%) dan fintech peer-to-peer lending yang mencapai 32,52%.
Sementara itu, modal ventura dan lembaga keuangan mikro tampil paling agresif, dengan porsi masing-masing 85,37% dan bahkan 100%. Di sisi lain, pergadaian hanya menyalurkan 7,02% untuk sektor ini, menandakan segmentasi risiko dan model bisnis yang berbeda.
Gambaran tersebut menegaskan satu hal: risiko dan keterbatasan struktural masih menjadi penghambat utama. OJK mengidentifikasi sejumlah kerentanan klasik, mulai dari rendahnya adopsi teknologi, kapasitas sumber daya manusia yang terbatas, hingga volatilitas pendapatan pelaku usaha.
Namun, isu paling krusial tetap akses pembiayaan. Banyak pelaku UMKM masih tergolong unbankable, terhambat oleh ketiadaan agunan dan lemahnya administrasi usaha—dua prasyarat utama dalam sistem perbankan konvensional.
Di sinilah peran ekosistem keuangan menjadi penentu. Skema penjaminan kredit muncul sebagai instrumen kunci untuk menjembatani kesenjangan risiko antara pelaku usaha dan lembaga pembiayaan.
Perusahaan penjaminan mengambil posisi sebagai pihak ketiga yang menjamin kewajiban finansial debitur, sehingga menurunkan eksposur risiko kredit bagi bank dan lembaga keuangan lainnya.
Pada saat yang sama, perusahaan asuransi berfungsi melindungi UMKM dari risiko usaha yang lebih luas, memperkuat ketahanan sektor ini terhadap guncangan.
OJK menegaskan bahwa solusi tidak bisa parsial. Penguatan UMKM menuntut orkestrasi lintas pemangku kepentingan—mulai dari pemerintah pusat, regulator, industri jasa keuangan, hingga Tim Percepatan Akses Keuangan Daerah (TPAKD). Tanpa itu, target inklusi keuangan berisiko tetap menjadi angka di atas kertas, bukan realitas di sektor riil.


Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait

Berita Terkini


Terpopuler
- 1Kalender Jawa 15 Oktober 2026: Watak Weton Kamis Kliwon Dikenal Ramah dan Mudah Bergaul
- 2Kalender Jawa 14 Oktober 2026: Rabu Wage Dikenal Punya Watak Teguh dan Penuh Pertimbangan
- 3Tidak Semua Pengabdian Berujung Bintang, Hormat untuk Kolonel Edward Sitorus
- 4Boyamin Duga Nusron Wahid ke Malaysia Usai Menghindari Panggilan KPK
- 5Bangkai Kapal Tertua di Dunia Berusia 4.700 Tahun Ditemukan di Turki, Apa Saja yang Terungkap?
- 6Trump Sudah Berhati-Hati Terlibat Perang, Netanyahu Berupaya Memicu Kembali Konfrontasi dengan Iran
- 7Fabio Calonego Akui Ditawari Naturalisasi, Tertarik Bela Timnas Indonesia
- 8Gubernur Bali I Wayan Koster Viral Usai Adu Mulut dengan Petugas SPBU, Ini Profilnya
- 9Dua Tahun Dipimpin Prabowo: Harga Pupuk Turun 20 Persen, Kesejahteraan Petani Meningkat
- 10Boyamin Duga Nusron Wahid ke Malaysia Usai Menghindari Panggilan KPK