Bukan Cuma Belanja, 54 Persen Kredit Kredivo Ternyata Dipakai untuk Kebutuhan Produktif
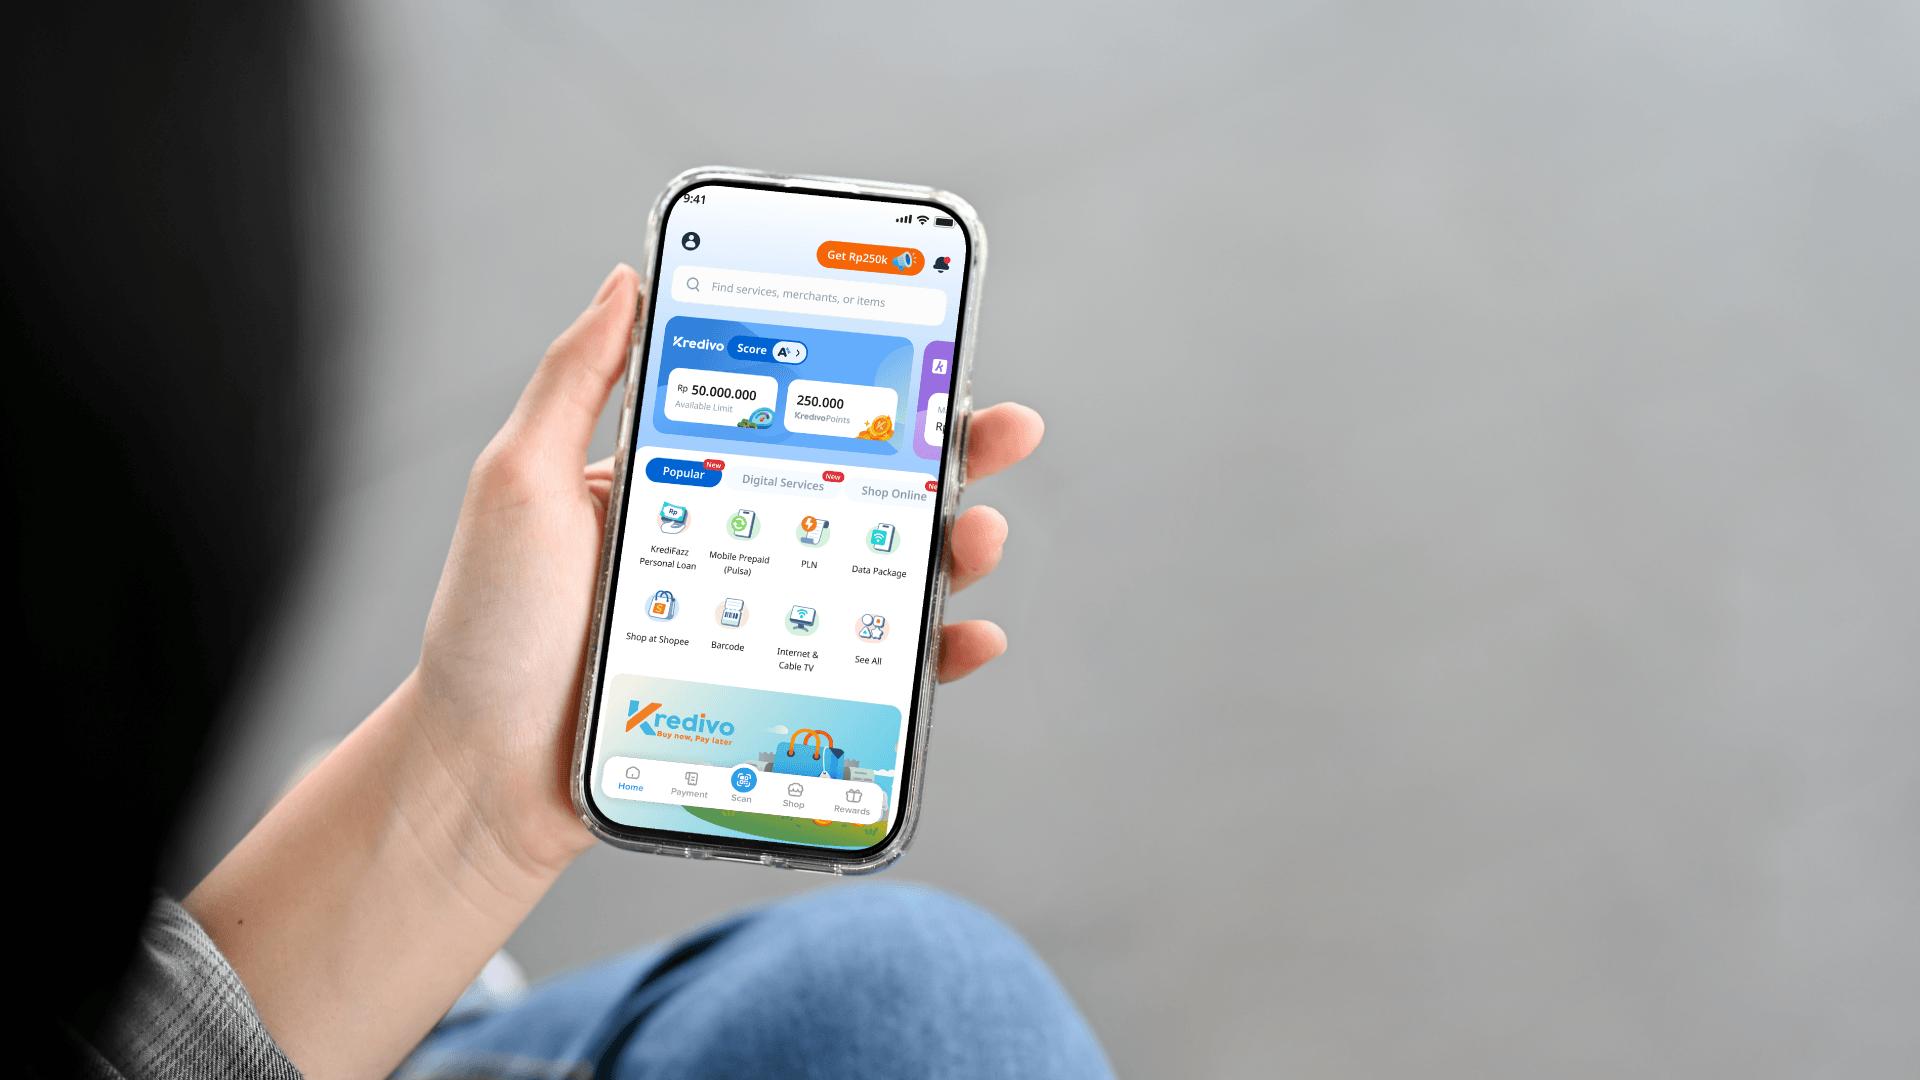
AKURAT.CO Ketika mendengar istilah PayLater, yang terbayang mungkin adalah membeli barang, memesan makanan, atau membayar kebutuhan konsumtif dengan pembayaran yang ditunda. Namun, pola penggunaan kredit digital ternyata tidak sesederhana itu. Data Kredivo menunjukkan sekitar 54% kredit yang disalurkan pada 2025 digunakan untuk kebutuhan produktif, mulai dari modal usaha, renovasi rumah, pendidikan, hingga kesehatan.
Temuan tersebut menarik karena memperlihatkan bahwa fungsi kredit digital di masyarakat mulai berkembang. Kredit Kredivo tidak hanya digunakan untuk transaksi konsumsi, tetapi juga untuk membiayai kebutuhan yang memiliki manfaat lebih panjang bagi pengguna.
Ringkasan
Berdasarkan data yang disampaikan Kredivo, sekitar 54% kredit yang disalurkan pada 2025 masuk dalam kategori kebutuhan produktif. Penggunaannya mencakup modal usaha, renovasi rumah, pendidikan, dan kesehatan.
Temuan ini tidak berarti seluruh pengguna kredit digital menggunakan pembiayaan secara produktif. Namun, angka tersebut menunjukkan bahwa kredit digital dapat memiliki fungsi yang lebih luas daripada sekadar membiayai belanja sehari-hari.
Kredit Kredivo Ternyata Tidak Hanya untuk Belanja
Persepsi bahwa PayLater identik dengan konsumsi sebenarnya cukup mudah dipahami. Kemudahan pembayaran memang membuat layanan kredit digital banyak digunakan dalam transaksi sehari-hari.
Persoalannya, persepsi tersebut dapat membuat fungsi pembiayaan digital terlihat terlalu sederhana. Data Kredivo pada 2025 justru menunjukkan lebih dari separuh kredit yang disalurkan digunakan untuk kebutuhan yang oleh perusahaan dikategorikan sebagai produktif.
Ada perbedaan penting antara tujuan penggunaan kredit dan hasil akhir dari kredit tersebut.
Modal usaha, misalnya, memiliki potensi meningkatkan kapasitas bisnis. Pendidikan dapat meningkatkan kemampuan seseorang. Pembiayaan kesehatan dapat membantu seseorang mempertahankan kemampuan untuk bekerja dan menjalankan aktivitas sehari-hari.
Renovasi rumah juga dapat memiliki manfaat jangka panjang bagi keluarga, meskipun tidak secara langsung menghasilkan pendapatan.
Karena itu, istilah “produktif” tidak selalu berarti uang yang dipinjam langsung menghasilkan uang kembali. Kategori tersebut lebih tepat dipahami berdasarkan tujuan dan manfaat penggunaan pembiayaan.
Di sinilah angka 54% menjadi menarik. Data tersebut memperlihatkan bahwa pembahasan mengenai kredit digital tidak cukup berhenti pada pertanyaan “berapa banyak orang menggunakan PayLater?”, tetapi juga perlu berlanjut ke pertanyaan “untuk apa pembiayaan tersebut digunakan?”
Dari Modal Usaha hingga Pendidikan, ke Mana Kredit Kredivo Mengalir?
Kredivo menyebut sejumlah penggunaan kredit yang masuk kategori produktif. Masing-masing memiliki karakteristik dan dampak ekonomi yang berbeda.
Modal usaha menjadi salah satu penggunaan penting
Bagi pelaku usaha mikro, masalah pembiayaan sering kali bukan sekadar mencari tambahan modal dalam jumlah besar. Kebutuhan bisa muncul untuk membeli bahan baku, menambah peralatan, memperbaiki tempat usaha, atau menjaga arus kas ketika pemasukan belum diterima.
Dalam data Kredivo, 97% penerima pinjaman modal usaha merupakan pelaku usaha mikro. Sekitar 40% di antaranya memperoleh akses kredit formal pertama melalui Kredivo.
Angka tersebut memberikan konteks penting terhadap peran kredit digital. Bagi sebagian pelaku usaha, pembiayaan digital bukan hanya alternatif untuk membeli sesuatu sekarang dan membayarnya kemudian, tetapi dapat menjadi salah satu pintu menuju akses pembiayaan formal.
Meski begitu, memperoleh modal belum otomatis membuat sebuah usaha menjadi lebih produktif. Dampaknya tetap bergantung pada bagaimana dana digunakan, kemampuan mengelola usaha, serta kemampuan membayar kembali kewajiban kredit.
Pendidikan memiliki manfaat yang berbeda
Penggunaan kredit untuk pendidikan juga menunjukkan bahwa kebutuhan pembiayaan masyarakat tidak selalu berbentuk aset atau modal bisnis.
Biaya pendidikan dapat menjadi pengeluaran yang manfaatnya baru terasa dalam jangka panjang. Pengetahuan, keterampilan, atau kualifikasi yang diperoleh seseorang berpotensi meningkatkan kapasitasnya untuk bekerja maupun mengembangkan usaha.
Artinya, produktivitas dalam konteks kredit tidak selalu bisa diukur dari pendapatan yang langsung muncul setelah dana digunakan.
Kesehatan juga memiliki dimensi ekonomi
Kesehatan sering kali tidak dianggap sebagai aktivitas produktif karena tidak menghasilkan barang atau pendapatan secara langsung. Padahal, kondisi kesehatan dapat memengaruhi kemampuan seseorang untuk bekerja dan memenuhi kebutuhan keluarga.
Pembiayaan kesehatan karena itu memiliki dimensi ekonomi yang berbeda. Dana yang digunakan untuk kebutuhan tersebut dapat membantu seseorang mempertahankan aktivitas sehari-hari dan menghindari dampak ekonomi yang lebih besar ketika kebutuhan kesehatan tidak tertangani.
Renovasi rumah bukan sekadar konsumsi
Renovasi rumah juga termasuk penggunaan yang disebut dalam kategori produktif. Manfaatnya dapat berupa peningkatan kualitas tempat tinggal, perbaikan fungsi rumah, atau pemeliharaan aset.
Namun, sama seperti pendidikan dan kesehatan, renovasi rumah tidak otomatis menghasilkan keuntungan finansial. Nilai produktifnya perlu dilihat berdasarkan tujuan dan dampak penggunaannya.
1 dari 6 Pengguna Kredivo Merupakan Pengakses Kredit Pertama
Data penggunaan produktif tersebut menjadi semakin menarik ketika dikaitkan dengan profil pengguna kredit.
Pada 2025, sekitar satu dari enam pengguna aktif Kredivo merupakan pengakses kredit pertama. Profil kelompok tersebut juga menunjukkan keterlibatan masyarakat yang selama ini relatif kurang terjangkau layanan kredit formal.
Sebanyak 48% merupakan perempuan, sementara 57% berusia di bawah 30 tahun.
Data tersebut menunjukkan bahwa pembiayaan digital memiliki hubungan dengan kelompok masyarakat yang sedang memasuki atau membangun kehidupan finansialnya. Bagi pengguna yang belum pernah mendapatkan kredit formal, akses pertama dapat menjadi pengalaman penting dalam membangun rekam jejak keuangan.
Namun, akses yang lebih mudah juga membawa konsekuensi. Kemudahan memperoleh pembiayaan harus diikuti kemampuan memahami kewajiban pembayaran. Kredit yang digunakan untuk tujuan produktif sekalipun tetap merupakan utang yang harus dilunasi.
Rekening Bank Bertambah, Akses Kredit Formal Justru Menurun
Temuan mengenai kredit digital juga perlu dilihat dalam konteks yang lebih besar.
Dalam 10 tahun terakhir, kepemilikan rekening bank di Indonesia meningkat dari 36% menjadi 56%. Sekilas, angka tersebut menunjukkan semakin banyak masyarakat yang masuk ke sistem keuangan formal.
Namun, penetrasi kredit formal justru turun dari 18% pada 2017 menjadi 15% pada 2024.
Ada paradoks di sini. Memiliki rekening bank tidak otomatis berarti seseorang memiliki akses yang sama terhadap kredit formal.
Seseorang bisa saja sudah memiliki rekening untuk menerima gaji, melakukan transfer, atau menyimpan uang, tetapi belum tentu memenuhi persyaratan untuk mendapatkan pinjaman.
Kondisi tersebut menjadi salah satu konteks mengapa pertumbuhan kredit digital menarik untuk diperhatikan. Layanan digital dapat menawarkan jalur pembiayaan yang berbeda dari mekanisme kredit konvensional.
Persoalan ini juga relevan bagi sektor UMKM. Kesenjangan pembiayaan UMKM nasional disebut mencapai Rp1.290 triliun.
Angka tersebut memperlihatkan bahwa kebutuhan pembiayaan masih sangat besar. Kredit digital tentu tidak otomatis dapat menutup seluruh kesenjangan tersebut, tetapi data penggunaannya menunjukkan adanya kebutuhan masyarakat terhadap alternatif pembiayaan.
Apakah Kredit Produktif Otomatis Berdampak Positif?
Jawabannya belum tentu.
Ini menjadi salah satu hal yang penting ketika membaca angka 54%. Menyebut sebuah kredit digunakan untuk kebutuhan produktif tidak sama dengan membuktikan bahwa kredit tersebut telah menghasilkan dampak ekonomi positif.
Bayangkan seorang pemilik usaha makanan kecil meminjam uang untuk membeli peralatan tambahan. Secara tujuan, pembiayaan tersebut dapat dikategorikan produktif.
Namun, hasil akhirnya tetap bergantung pada apakah peralatan tersebut benar-benar meningkatkan kapasitas produksi, apakah permintaan pelanggan cukup besar, dan apakah tambahan pendapatan mampu menutup kewajiban pembayaran.
Hal yang sama berlaku untuk pendidikan. Biaya kursus atau pendidikan dapat meningkatkan keterampilan seseorang, tetapi dampak terhadap pendapatan tidak selalu langsung terlihat.
Karena itu, ukuran yang lebih menarik bukan hanya untuk apa kredit digunakan, tetapi juga apa yang terjadi setelah kredit digunakan.
Apakah omzet usaha meningkat? Apakah akses pembiayaan membantu usaha bertahan? Apakah pengguna memperoleh kesempatan ekonomi baru? Pertanyaan-pertanyaan tersebut jauh lebih penting untuk menilai dampak kredit digital dalam jangka panjang.
Studi LD FEB UI dan Kredivo Akan Menggali Dampaknya
Pertanyaan mengenai dampak tersebut menjadi salah satu alasan Kredivo Group bersama Lembaga Demografi Fakultas Ekonomi dan Bisnis Universitas Indonesia (LD FEB UI) menyiapkan Laporan Dampak Sosial dan Ekonomi Kredivo.
Studi tersebut menggunakan pendekatan kuantitatif dan kualitatif. Penelitian melibatkan ratusan pengguna serta puluhan pelaku UMKM di berbagai provinsi, dengan analisis yang juga didukung data internal Kredivo dan berbagai data sekunder.
Wakil Kepala Bidang Penelitian dan Pelatihan LD FEB UI, Paksi Walandouw, mengatakan perspektif berbasis bukti diperlukan untuk melihat bagaimana kredit digital benar-benar bekerja dalam kehidupan ekonomi masyarakat.
“Di tengah pertumbuhan industri yang pesat dan diskursus publik yang berkembang, perspektif berbasis bukti menjadi penting untuk melihat bagaimana kredit digital benar-benar bekerja dalam konteks sosial ekonomi Indonesia. Ketika sebuah layanan sudah menjadi fenomena sosial dalam skala ini, pertanyaan tentang dampaknya tidak lagi dapat dilihat hanya dari pertumbuhan industri, tetapi juga dari bagaimana ia memengaruhi kehidupan ekonomi masyarakat sehari-hari,” ujar Paksi melalui hasil riset yang diterima AKURAT.CO, dikutip Selasa, 1 September 2026.
Pernyataan tersebut menunjukkan bahwa fokus penelitian tidak hanya pada seberapa besar industri kredit digital tumbuh. Perhatian juga diarahkan pada apa yang terjadi pada kehidupan ekonomi pengguna setelah mereka memperoleh akses pembiayaan.
Chief Marketing Officer Kredivo, Indina Andamari, mengatakan temuan awal tersebut baru menggambarkan sebagian dari perubahan yang terjadi selama satu dekade terakhir.
“Sepuluh tahun lalu, Kredivo hadir untuk membantu menjawab kesenjangan akses kredit di Indonesia. Seiring waktu, layanan kami berkembang dari membuka akses pembiayaan menjadi bagian dari perjalanan finansial jutaan masyarakat. Studi ini memberikan gambaran yang lebih utuh mengenai kontribusi tersebut sekaligus menjadi masukan bagi kami untuk terus menghadirkan layanan yang semakin relevan, inklusif, dan bermanfaat bagi konsumen Indonesia dengan ragam kebutuhan yang terus berkembang dinamis,” katanya.
Laporan lengkap tersebut dijadwalkan dirilis pada 10 September 2026.
Apa Arti Temuan 54% bagi Pengguna Kredit Digital?
Bagi konsumen, angka tersebut menunjukkan bahwa kredit digital dapat digunakan untuk berbagai kebutuhan yang memiliki manfaat jangka menengah atau panjang. Namun, label “produktif” tidak boleh membuat pengguna mengabaikan kemampuan membayar.
Bagi UMKM, keberadaan alternatif pembiayaan dapat menjadi relevan ketika akses terhadap kredit formal masih terbatas. Data bahwa 97% penerima pinjaman modal usaha merupakan pelaku usaha mikro memperlihatkan besarnya peran segmen tersebut dalam penggunaan pembiayaan.
Bagi industri fintech, temuan 54% menunjukkan bahwa fungsi layanan kredit digital semakin beragam. Produk yang awalnya banyak dipersepsikan sebagai fasilitas pembayaran untuk konsumsi kini juga digunakan untuk kebutuhan yang berkaitan dengan usaha, pendidikan, kesehatan, dan rumah tangga.
Sementara bagi regulator dan industri keuangan, pertanyaan yang lebih besar adalah bagaimana memastikan pertumbuhan akses pembiayaan berjalan bersama kualitas penggunaan kredit dan kemampuan masyarakat mengelola kewajibannya.
Pada akhirnya, angka 54% bukan bukti bahwa kredit digital selalu produktif. Angka tersebut lebih tepat dibaca sebagai sinyal bahwa perilaku penggunaan kredit digital jauh lebih beragam daripada persepsi yang selama ini berkembang.
Pertanyaan penting berikutnya adalah apa dampak nyata dari penggunaan tersebut terhadap pendapatan, keberlangsungan usaha, kondisi finansial, dan kesejahteraan masyarakat. Jawaban yang lebih lengkap diharapkan muncul melalui laporan LD FEB UI dan Kredivo yang akan dirilis pada 10 September 2026.
Pantau terus perkembangan kredit digital dan dampaknya terhadap ekonomi Indonesia.
Baca Juga: Outstanding Paylater Bank Tembus Rp30,7 Triliun per Juni 2026, Rerata Warga Ngutang Rp940 Ribu
Baca Juga: Perbedaan PayLater dan Kartu Kredit, Mana yang Lebih Menguntungkan? Simak Penjelasan Lengkapnya
FAQ
Apa saja kebutuhan produktif yang dibiayai kredit Kredivo?
Berdasarkan data yang disampaikan Kredivo, kebutuhan produktif yang dibiayai melalui kredit pada 2025 mencakup modal usaha, renovasi rumah, pendidikan, dan kesehatan. Sekitar 54% kredit yang disalurkan masuk dalam kategori tersebut. Penggunaan produktif tidak selalu berarti pembiayaan langsung menghasilkan pendapatan, tetapi dapat berkaitan dengan peningkatan kapasitas usaha, pendidikan, pemeliharaan aset, maupun kemampuan seseorang untuk tetap beraktivitas.
Berapa persen kredit Kredivo yang digunakan untuk kebutuhan produktif?
Sekitar 54% kredit Kredivo yang disalurkan pada 2025 digunakan untuk kebutuhan produktif. Data tersebut berasal dari temuan awal yang disampaikan menjelang peluncuran Laporan Dampak Sosial dan Ekonomi Kredivo bersama LD FEB UI. Kategori penggunaan yang disebut meliputi modal usaha, renovasi rumah, pendidikan, dan kesehatan.
Apakah kredit digital hanya digunakan untuk belanja?
Tidak. Data Kredivo menunjukkan kredit digital juga digunakan untuk kebutuhan produktif. Sekitar 54% kredit yang disalurkan pada 2025 digunakan untuk modal usaha, renovasi rumah, pendidikan, dan kesehatan. Meski demikian, temuan tersebut tidak berarti seluruh kredit digital di Indonesia digunakan secara produktif karena data tersebut secara spesifik menggambarkan penyaluran melalui Kredivo.
Apakah kredit Kredivo bisa digunakan untuk modal usaha?
Berdasarkan data yang disampaikan Kredivo, kredit digunakan oleh pelaku usaha untuk kebutuhan modal usaha. Sebanyak 97% penerima pinjaman modal usaha disebut merupakan pelaku usaha mikro. Sekitar 40% penerima pinjaman modal usaha tersebut juga memperoleh akses kredit formal pertama melalui Kredivo.
Mengapa kredit digital penting bagi pelaku UMKM?
Kredit digital dapat menjadi salah satu alternatif akses pembiayaan bagi pelaku UMKM ketika akses terhadap kredit formal masih terbatas. Relevansinya semakin besar karena kesenjangan pembiayaan UMKM nasional disebut mencapai Rp1.290 triliun. Namun, kredit digital tetap harus digunakan secara terukur karena pembiayaan yang diperoleh merupakan kewajiban yang harus dikembalikan.
Apakah penggunaan kredit untuk kebutuhan produktif selalu menguntungkan?
Tidak selalu. Penggunaan kredit untuk modal usaha, pendidikan, kesehatan, atau renovasi rumah dapat memiliki manfaat produktif, tetapi hasil akhirnya bergantung pada tujuan, pengelolaan dana, serta kemampuan membayar. Modal usaha, misalnya, belum tentu meningkatkan omzet jika tambahan kapasitas produksi tidak diikuti permintaan yang memadai. Karena itu, dampak ekonomi perlu dilihat setelah kredit digunakan.


Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait



Berita Terkini
Terpopuler
- 1Kalender Jawa 15 Oktober 2026: Watak Weton Kamis Kliwon Dikenal Ramah dan Mudah Bergaul
- 2Kalender Jawa 14 Oktober 2026: Rabu Wage Dikenal Punya Watak Teguh dan Penuh Pertimbangan
- 3Tidak Semua Pengabdian Berujung Bintang, Hormat untuk Kolonel Edward Sitorus
- 4Boyamin Duga Nusron Wahid ke Malaysia Usai Menghindari Panggilan KPK
- 5Bangkai Kapal Tertua di Dunia Berusia 4.700 Tahun Ditemukan di Turki, Apa Saja yang Terungkap?
- 6Trump Sudah Berhati-Hati Terlibat Perang, Netanyahu Berupaya Memicu Kembali Konfrontasi dengan Iran
- 7Fabio Calonego Akui Ditawari Naturalisasi, Tertarik Bela Timnas Indonesia
- 8Gubernur Bali I Wayan Koster Viral Usai Adu Mulut dengan Petugas SPBU, Ini Profilnya
- 9Dua Tahun Dipimpin Prabowo: Harga Pupuk Turun 20 Persen, Kesejahteraan Petani Meningkat
- 10Boyamin Duga Nusron Wahid ke Malaysia Usai Menghindari Panggilan KPK